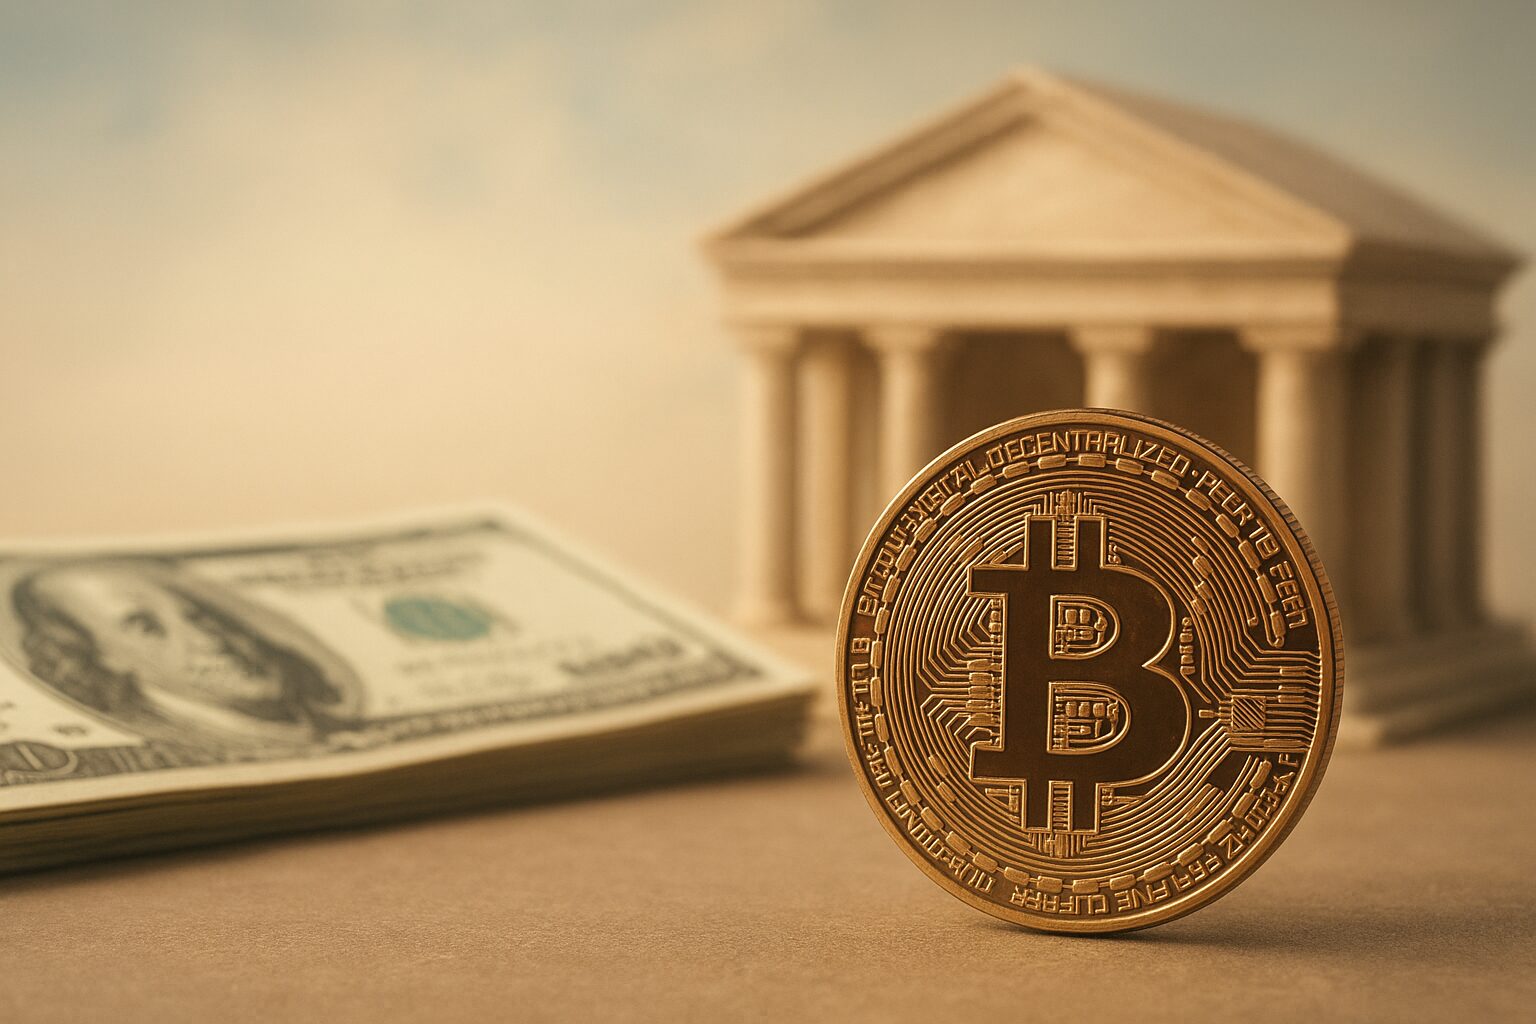
2027年にビットコイン強気相場が到来するかどうかは、銀行信用が市場にどこまで広がるかが焦点です。ストラテジーのマイケル・セイラー会長は、銀行融資やビットコイン関連の信用商品が、次の上昇相場を支える可能性を示しました。ただし、信用の拡大は価格上昇の保証ではありません。仕組みとリスクを整理し、投資家が確認したいポイントを解説します。
2027年にビットコイン強気相場到来か、銀行信用が注目される理由
2026年11月に開かれたカンター・コンバージェンス会議で、セイラー氏は銀行のビットコイン関連融資や信用商品の普及が、次の強気相場を後押しするとの見方を示しました。これまでビットコインの価格を動かす要因としては、半減期や現物ETFへの資金流入、金融政策などがよく取り上げられてきました。そこに銀行信用という新たな視点が加わった形です。
銀行がビットコインや関連商品を担保として認めれば、保有者は資産をすぐに売却せずに資金を借りられる可能性があります。借り手が保有を続けることで売り圧力が和らぎ、金融機関や投資家から新たな資金が入れば、需要を支える要因にもなり得ます。つまり、銀行信用への期待は「買い手を増やす」だけでなく、「保有者が売らずに済む環境をつくる」という発想に基づいています。
一方、銀行融資が始まれば価格が必ず上がるわけではありません。融資の対象や審査条件、担保価値の評価方法は金融機関ごとに異なります。市場が急落すれば担保不足が起き、追加の資産を求められたり、担保が売却されたりする可能性もあります。強気相場の見通しを考える際は、融資の拡大だけでなく、下落局面での運用ルールにも目を向ける必要があります。
ビットコイン担保融資は価格にどう影響するのか
ビットコイン担保融資とは、保有するビットコインやビットコインに連動する金融商品を担保に、資金を借りる仕組みです。保有者は担保を差し入れることで現金を得られるため、生活費や事業資金を確保しながら、ビットコインを売らずに保有し続けられる場合があります。保有継続が広がれば、売却による市場への供給を抑える効果が期待されます。
また、金融機関が融資商品を提供することで、これまで暗号資産を直接保有しにくかった層が市場に接点を持つ可能性もあります。たとえば、ビットコイン現物を購入する代わりに、関連ETFなどを保有し、それを担保に借り入れる形が考えられます。ただし、これは制度や商品条件に左右される仕組みであり、すべての銀行が同じ商品を扱うわけではありません。
| 信用の広がり方 | 期待される影響 | 確認したいリスク |
|---|---|---|
| ビットコインなどを担保にした融資 | 保有者が売却せず資金を得られる | 下落時の追加担保や強制売却 |
| 銀行による関連商品の取り扱い | 投資家の参加機会が増える | 審査基準や対象商品の変更 |
| 信用商品を通じた資金調達 | 発行体が資金を集めやすくなる | 配当や利払いを続けられるか |
価格への影響を評価する際は、融資額だけでなく、借りた資金が実際にビットコイン購入へ回るのかも重要です。融資が拡大しても、資金が別の用途に使われれば、買い需要への影響は限定的です。銀行信用が強気相場の材料になるかは、融資の規模、利用者、資金の使途、担保管理をあわせて見る必要があります。
ストラテジーのデジタルクレジット戦略とは
セイラー氏が示した構想の一つが、ストラテジーによるデジタルクレジット商品の活用です。同社は優先証券などを通じて資金を集め、その資金をビットコインの取得に活用する戦略を展開しています。投資家にとっては、ビットコインを直接保有するのとは異なる形で、発行体の信用や配当条件を含む金融商品に投資することになります。
セイラー氏は会議で、同社のデジタルクレジット事業が約21カ月で160億ドル規模に成長したと説明したとされています。また、資金調達とビットコイン購入を組み合わせることで、信用市場の拡大が価格を押し上げる可能性にも言及しました。ただし、こうした規模や将来の販売余力は、同氏側の説明や見通しとして理解することが大切です。将来の販売額や購入額が確定しているわけではありません。
信用商品を見るときのチェック項目
デジタルクレジット商品は、ビットコイン価格だけで価値が決まるものではありません。発行体の資金繰りや配当方針、市場での売買のしやすさも、投資判断に関わります。検討するときは、次のような点を確認しましょう。
- 配当や利払いが固定か、変更される可能性があるか
- 配当の支払いに必要な資金をどのように確保するのか
- 商品の価格変動がビットコインとどの程度連動するのか
- 売買量が十分で、希望する価格で換金できるのか
- 発行体がビットコインを売却する条件や方針はどうなっているか
仕組みが複雑な商品ほど、利回りの数字だけで判断するのは避けたいところです。高い配当が示されていても、元本の値下がりや流動性の低下によって損失が生じることがあります。商品説明書や発行体の開示資料を読み、ビットコインそのものを保有する場合との違いを理解してから検討することが重要です。
銀行融資の拡大に潜む強制売却リスク
銀行信用がビットコインの強気相場を支えるという見方には、反対方向に働くリスクもあります。価格が下がると担保価値が減少し、融資条件を満たすために追加担保を差し入れるよう求められることがあります。対応できなければ、金融機関が担保を売却し、返済に充てる場合もあります。こうした売却が相場下落時に重なると、価格下落をさらに大きくする可能性があります。
たとえば、担保の評価額が一定の基準を下回った際に、借り手がすぐ追加資金を用意できるとは限りません。暗号資産市場は、株式や債券の市場が開いていない時間帯にも大きく動くことがあります。急落時に担保の処分が進めば、借り手自身が長期保有を望んでいても、売却を避けられない状況が生じ得ます。
融資契約を確認するときは、借入金利だけでなく、担保価値の算定方法や追加担保の期限、金融機関が融資枠を変更できる条件も見る必要があります。たとえば、金融機関が担保要件を引き上げられる契約や、返済を求められる条件が広い契約では、相場急落時の資金繰りが難しくなる可能性があります。銀行が参入したという事実だけで、リスクが小さくなったと判断するのは早計です。
2027年のビットコイン相場を左右する確認ポイント
2027年に強気相場が到来するかを考える際は、銀行融資のニュースだけを追うのではなく、信用が実際に広がっているかを複数の指標から確認するのが現実的です。融資商品の発表があっても、利用者が少なかったり、貸出条件が厳しかったりすれば、市場全体への影響は限られるかもしれません。逆に、取り扱う金融機関や利用者が増え、資金調達が継続すれば、需給を支える材料となる可能性があります。
注目したい主な項目は次のとおりです。
- 銀行がビットコイン関連商品を担保として認めるか
- 融資の利用条件や金利、担保比率が現実的か
- ETFなどの資金流入が継続しているか
- 金融政策やドル金利がリスク資産に与える影響
- 発行体が配当や利払いを安定して続けられるか
- 相場下落時に強制売却がどの程度発生するか
これらは単独で相場の方向を決めるものではありません。金融緩和への期待が強まっても、景気後退や規制変更があれば投資家心理は冷え込むことがあります。また、機関投資家の参入が増えたとしても、価格が上昇し続けるとは限りません。複数の材料が同じ方向を示しているかを見て、強気シナリオと弱気シナリオの両方を用意しておくことが大切です。
個人投資家ができるリスク管理
銀行融資をめぐる議論は、ビットコインを保有する個人にとっても無関係ではありません。価格上昇への期待が強まると、借り入れやレバレッジを使って投資額を増やしたくなることがあります。しかし、借金を伴う投資は、価格が想定と反対に動いたときの損失を大きくします。銀行や機関投資家の参入が報じられても、それを理由に無理な資金計画を立てるべきではありません。
実務面では、投資資金と生活費を分け、急な価格変動でも必要な支出に困らない余裕を確保しておくことが基本です。担保融資を利用する場合は、価格が大きく下落したケースを想定し、追加担保を用意できるか、返済を続けられるかを事前に考えます。借入可能額の上限まで使うのではなく、損失が出ても生活や長期計画に影響しない範囲に抑えることが重要です。
また、ビットコインを直接保有する場合と、ETFや信用商品を通じて投資する場合では、価格変動以外のリスクも異なります。保管方法、手数料、発行体の信用、売買の流動性、税務上の扱いなどを比較しましょう。仕組みを理解できない商品や、利回りだけを強調する勧誘には慎重になるべきです。強気相場を逃したくないという焦りよりも、自分の損失許容度に合った投資計画を優先してください。
まとめ
2027年にビットコイン強気相場が到来するかをめぐり、セイラー氏は銀行信用やビットコイン関連の金融商品の拡大に期待を示しています。銀行が担保融資を提供すれば、保有者が資産を売らずに資金を得られ、新たな資金が市場に流入する可能性があります。ストラテジーのデジタルクレジット戦略も、信用を通じてビットコイン需要を生む構想の一つです。
ただし、信用の拡大は価格上昇を保証しません。相場が下落すれば担保不足や強制売却が起き、売り圧力を強めることもあります。融資条件、担保管理、発行体の支払い能力、機関投資家の実際の需要などを確認し、強気材料とリスクを分けて考える必要があります。
投資家にとって大切なのは、将来予測をそのまま信じることではなく、どの条件が満たされればシナリオが実現し、どの状況で崩れるのかを見極めることです。銀行信用の動向を追いながら、余裕資金とリスク許容度に基づいた判断を心がけましょう。



ご質問はコメント欄からお願いします